個人向け国債について、わかりやすく解説します!
トップページ > コラム > 個人向け国債とは?100万円の運用例と中途換金の注意点を解説!
個人向け国債とは?100万円の運用例と中途換金の注意点を解説!
- 公開日:
- 2026年11月11日
<引用:財務省HP>
個人向け国債の利率が順調に上がっています。2026年11月発行分で3種類すべての利率が年率2%(税引前)を超えました。
2024年3月に日銀がマイナス金利政策を解除し、『金利ある世界』になって2年以上が経過しました。徐々に政策金利が引き上げられ、国債の利率も右肩上がりで上がってきています。
以前の個人向け国債は、安定感があるものの利率が低く、投資先としてはあまり魅力的ではありませんでした。しかし、2%を超えてくるとなると話は別です。ローリスクで、安定した利子収入が得られる商品へと変わりました。
このコラムでは、これから初めて購入する人向けに、個人向け国債の仕組みや注意点をわかりやすく解説しています。さらに、コラム後半では、IPO株投資の資金との使い分けや、個人向け国債関連のキャンペーン※も紹介しています。
※当サイト管理人も実際にキャンペーンに参加して現金を受け取りました。単純に利益が増えるのでおすすめです!
個人向け国債とは?
「個人向け国債」とは、国が発行する個人投資家向けの債券です。債券は資金を借り入れる時に発行する借用証書の一種です。国が発行する債券なので、「国債」と呼ばれます。国債を購入することで国にお金を貸し、その対価として半年ごとに利子が受け取れます。満期になると、購入時の元本が戻ってきます。
個人向け国債の魅力は、基本的に元本割れの心配がない点です。また、1万円から気軽に購入できるので、投資初心者でも扱いやすい金融商品です。
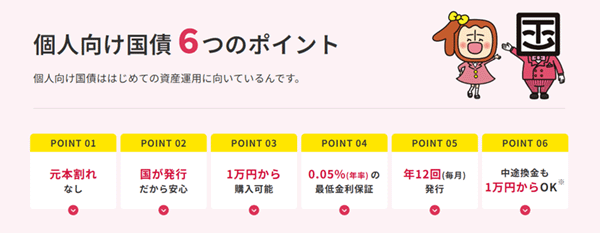
<引用:財務省HP>
個人向け国債の種類
個人向け国債には3つの種類があり、資産状況やライフプランにあわせて購入できます。
<引用:財務省HP>
| 変動10年 (変動金利型10年満期) |
固定5年 (固定金利型5年満期) |
固定3年 (固定金利型3年満期) |
|
|---|---|---|---|
| 満期までの期間 | 10年 | 5年 | 3年 |
| 金利タイプ | 変動金利 (半年ごとに見直し) |
固定金利 (満期まで同じ金利) |
|
| 最低金利 | 0.05%(年率) | ||
| 購入金額 | 最低1万円から1万円単位 | ||
| 中途換金 | 発行後1年間は原則不可※ | ||
| 発行頻度 | 毎月(年12回) | ||
※発行から1年経過後はいつでも換金できます
※中途換金の場合は、「直前2回分の税引き前利子×0.79685」が差し引かれます
大きな違いは、満期までの期間と金利タイプです。「固定3年」と「固定5年」は固定金利型で、「変動10年」は変動金利型です。
固定金利型の特徴
・購入時の金利が満期まで適用される
・運用結果が予測できるので、計画的に資産運用ができる
変動金利型の特徴
・半年ごとに金利が見直される
・将来さらに金利が上がった場合、それに合わせて受け取る利子が増える
固定金利型は、満期までの金利が変わらず、いくら利子が受け取れるか予測できるのがメリットです。しかし、購入後にさらに金利が上昇した場合でも、その恩恵は受けられません。
変動金利型は、半年ごとに金利が見直されるので、将来の金利上昇に備えられるのがメリットです。ただし、購入後に金利が下がれば、受け取る利子も当然少なくなります。
利子の受け取り
個人向け国債の利子は、半年ごとに振り込まれます。例えば、2026年11月に発行される国債を購入する場合、国債が発行されるのは2026年の11月16日で、およそ半年後の2027年5月15日に1回目の利子を受け取れます。
<個人向け国債のスケジュール>
| 2026年11月発行分 | |
|---|---|
| 募集期間 | 2026年10月8日~ 10月30日 |
| 発行日 | 2026年11月16日 |
| 利払日 | 毎年5月15日 および11月15日 |
| 次回の募集予定 | 2026年11月9日~ 11月30日 |
ここで覚えておきたいのは、個人向け国債は「単利」の金融商品ということです。
複利の場合、発生した利子は投資元本に組み込まれ、引き続き運用されていきます。一方、単利の場合は、発生した利子を定期的に受け取ります。
個人向け国債の利子は半年ごとに受け取れるので、年金のように定期的にお金が入ってくる感覚に近いかもしれません。受け取った利子は生活費や趣味に使ったり、別の投資に回したりと、好きなように活用できます。
また、受け取った利子でさらに個人向け国債を購入すれば、複利に近いかたちで運用していくこともできます。
個人向け国債の最新金利
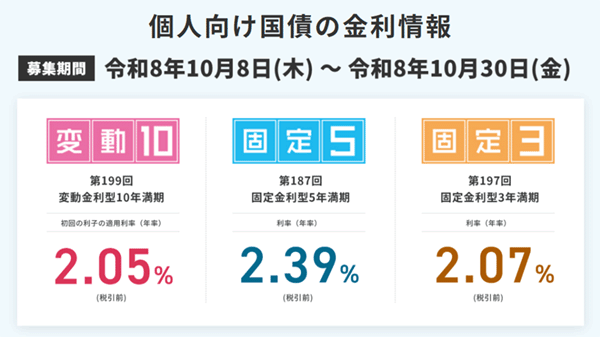
それではさっそく、最新の個人向け国債金利を確認してみましょう。こちらは、2026年11月15日発行分の金利です。
冒頭にも書きましたが、2026年11月発行分の個人向け国債は、3種類すべてで税引前金利が年率2%を超えました。これは、2003年に販売が開始されて以来初です。
下のグラフを見るとわかるように、ここ数年で個人向け国債の金利はグッと上がっています。それまではマイナス金利政策の影響で、長期間にわたって最低金利の0.05%付近で推移していました。しかし、2024年3月に日銀がマイナス金利政策を解除したのをきっかけに、段階的に上昇してきました。
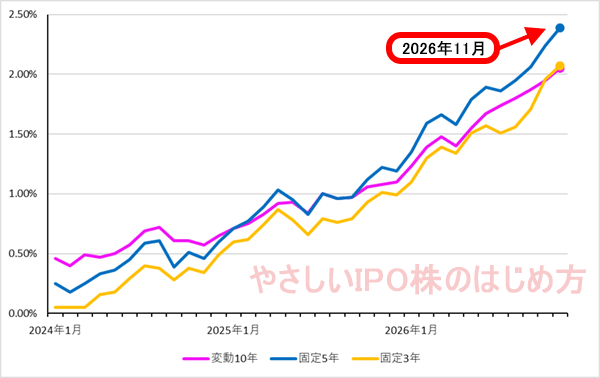
<個人向け国債の金利推移>
個人向け国債の発行額は急増中
金利の上昇は発行額にも影響しています。発行額とは、個人向け国債がどれだけ発行されたか、つまりどれだけ購入されたかを示しています。
財務省発表の「個人向け国債の発行額の推移」によると、2025年の発行額は3種類合計で5兆2,803億円でした。それに対して、2026年は10月発行分までの累計8兆2,947億円で、1.5倍以上増えています。2026年はまだ2か月残っているので、今後さらに増えていくでしょう。個人向け国債の人気の高まりが数字にも表れています。
元本割れの心配がほとんどなく、安定して利子を受け取れる個人向け国債に、魅力を感じる人は多いようです。
100万円を満期まで運用するといくら?
ここで気になるのは、「国債を買うといくら儲かるのか」ではないでしょうか。
最新の金利で100万円分の個人向け国債を購入した場合の受取利子額を、財務省の「受取利子シミュレーション」を使って試算しました!
| 変動10年 | 固定5年 | 固定3年 | |
|---|---|---|---|
| 初回受取額 | 1万193円 | 1万1,884円 | 1万293円 |
| 満期までの合計 (税引前) |
20万4,943円 | 11万9,434円 | 6万2,043円 |
※2026年11月15日発行の個人向け国債金利で試算
※変動10年は現在の金利が満期まで続くと仮定して試算
個人向け国債「固定5年」を100万円購入すると、満期までに受け取る利子は合計11万9,434円です。元本の100万円は原則そのまま戻ってきます。100万円投資すると税引き前で111万円9,434円に増える計算です。
ただ、これだけだと多いか少ないか、判断しにくいかもしれません。同じ100万円を定期預金、投資信託や高配当株で5年間運用したらどうなるのか、比較してみましょう!
定期預金や投資信託、高配当株と比較
資金運用の方法は、個人向け国債だけではありません。定期預金や投資信託、高配当株など、さまざまな選択肢があります。それぞれの利回りや、メリット・デメリットを比較してみましょう。
| 利回り | リスク | 資金拘束 | 備考 | |
| 個人向け国債 | 2.05%~2.39% | 低 | あり | ・ローリスクローリターン |
|---|---|---|---|---|
| 定期預金 | 1.0%※ | 低 | あり | ・ローリスクローリターン |
| 投資信託 | 3%~10% | 中 | - | ・基準価額が上下するので、元手より価値が下がることも ・取引が成立すればいつでも売却可能 |
| 高配当株 | 4%~5% | 中~高 | - | ・厳選すれば高利回りに期待できる ・株価が上下するので、元手より価値が下がることも ・会社の判断で減配、無配になることも ・取引が成立すればいつでも売却可能 |
※メガバンクの定期預金金利(5年満期)を参照
定期預金と比べる
個人向け国債「固定5年」を100万円購入した場合、満期までに受け取る利子は合計11万9,434円でした。もし、同じ金額を定期預金として5年間運用したらどうなるのでしょうか。メガバンクの金利を参考にすると、5年満期の定期預金金利は年1.0%(2026年10月30日時点)です。今回は、複利で運用するものとして計算しました。
| 個人向け国債 固定5年 |
定期預金 5年満期 |
|
|---|---|---|
| 金利(税引前) | 2.39% | 1.0% |
| 受取利子合計(税引前) | 11万9,434円 | 5万1,140円 |
シミュレーションの結果、定期預金の受取利子額は5万1,140円(税引前)となりました。最新の金利で比較すると、個人向け国債の「固定5年」は、定期預金よりも6万8,294円も多く利子が受け取れる計算です。
個人向け国債も預金も、一般的に安全性の高い資産と言われていますが、金利の違いでこれだけの差が生まれました。預金として預けているお金のうち、しばらく使う予定のないお金で個人向け国債を購入すれば、利子を受け取る楽しみが増えそうですね。
投資信託や高配当株と比べる
余剰資金の運用方法としては、投資信託や高配当株も人気の選択肢です。まずはそれぞれの特徴を確認しましょう。
投資信託
少額からはじめられ、運用をプロや市場の動きに任せられる。1つの投資信託の中にさまざまな株式や債券などが含まれるので、手軽に資産分散が可能。国内だけでもたくさんの投資信託があり、それらを平均した利回りは3~10%と言われている。
高配当株
企業が利益の一部を株主に還元する「配当金」の利回りが高い株式のこと。年に1~2回、配当金として比較的安定した収入が得られるのが魅力。一般的に、配当利回り4~5%の株式が高配当株と言われる。
利回りだけを見れば、どちらもとても魅力的です。しかし、株式市場の動きや企業の業績によって価格が変動し、場合によっては元本割れするリスクもあります。一方の個人向け国債は、飛び抜けて高いリターンを期待する商品ではありませんが、基本的に元本割れの心配がなく、安定して利子が受け取れます。考え方次第ですが、こうして比べてみても十分魅力的と言えるのではないでしょうか。
中途換金できる?IPO資金とは分けるべき理由
安全性の高さと金利の上昇で、余剰資金の運用方法として人気が出てきている個人向け国債ですが、IPO株投資に使う資金とは分けて運用するのがおすすめです。
発行後1年間は中途換金できない
個人向け国債は、発行後1年間は中途換金できません。保有者本人が亡くなった場合や、大規模災害で災害救助法が適用された場合などは例外が認められます。しかしあくまで特例なので、すぐに使う予定のお金の運用には向きません。
発行から1年経てば、いつでも換金できるようになります。ただし換金にあたり、直前2回分の税引き前利子×0.79685が差し引かれます。これは調整額と言い、かんたんに言えばペナルティです。調整額のせいで元本割れすることは基本的にありませんが、せっかく受け取った利子の一部が差し引かれてしまうので、短期間での中途換金には注意してください。
IPO資金のおすすめ運用方法
IPO株投資に使う資金を少しでもお得に運用したいのであれば、ネット証券と連携した預金サービスや、MRF(マネーリザーブファンド)がおすすめです。
| 証券会社 | 金利(税引前) | 備考 | |
| SBIハイパー預金 | SBI証券 | 年0.60% | SBI証券×SBI新生銀行の口座連携 SBI証券での買付・売却時の資金移動を自動化 SBI新生銀行のATM手数料無料、他行宛ネット振込手数料月10回無料 |
|---|---|---|---|
| マネーブリッジ | 楽天証券 | 年0.58%※ | 楽天証券×楽天銀行の口座連携 自動入出金が可能に ハッピープログラムへのエントリーと合わせて楽天ポイントゲット! ※残高1,000万円を超えた分は0.52% |
| 日興MRF | SMBC日興証券 マネックス証券 |
年1.015%※ | SMBC日興証券では口座開設時に申し込むと自動でMRF運用 マネックス証券では入金すると自動でMRF運用 ※年換算利回り |
(2026年11月5日時点)
SBI証券は、SBI新生銀行と連携した、「SBIハイパー預金」が便利です。普通預金金利よりも高い金利で預けられ、利子は毎月入金されます。預り金自動スイープサービスに登録すると、SBIハイパー預金の残高がSBI証券の買い付余力として反映されるので、わざわざ入金する手間がかかりません。
楽天証券は、連携している楽天銀行との間に「マネーブリッジ」を登録すると、優遇金利が適用されます。自動入出金を設定することで口座残高を楽天証券の買付余力にできます。取引に応じて楽天ポイントの付与なども受けられます。
SMBC日興証券やマネックス証券など、証券口座に入金された資金をMRF(マネーリザーブファンド)で運用している証券会社もあります。MRFとは、安全性に配慮し、短期の公社債などを中心に運用する、証券総合口座専用の投資信託です。MRFは安全性に配慮して運用されています。株式の買付けや出金した場合は、自動的に換金され手数料はかかりません。
個人向け国債はどこで買う?銀行と証券会社の違い
個人向け国債は、銀行やゆうちょ銀行、証券会社などで購入できます。金利や手数料は、どこで購入しても同じです。条件に差がない分、手続きのしやすさやキャンペーンの有無で比較して、お得感の高いところで購入しましょう。
おすすめはネット証券会社で源泉徴収ありの特定口座で買うことです。
わざわざ店舗に行く手間がなく、いつでもどこにいても購入できてとても便利です。また、個人向け国債を購入した人向けにキャンペーンを実施していることもあるので、さらに利益を上乗せできるかもしれません。
なお、個人向け国債の利子は「利子所得」です。証券会社で源泉徴収ありの特定口座を開設していれば、確定申告不要でむずかしい事は考えなくても大丈夫です。株式の損失との損益通算も自動でやってくれます。
証券会社で口座開設すれば、そのままIPO用口座としても使える
ネット証券で個人向け国債を購入するには、まず、証券口座の開設が必要です。せっかく口座開設するなら、IPO株投資などに活用してみてはいかがでしょうか。
IPO抽選に申し込むためには、IPOを取り扱う証券会社の口座が必要です。口座開設した証券会社がIPOを取り扱っていれば、IPO抽選にも申し込めます。個人向け国債だけでなく、IPO株投資にも挑戦することで、投資の選択肢はさらに広がります。
個人向け国債を取り扱うネット証券
それでは、これから個人向け国債を購入する方に向けて、個人向け国債を取り扱うネット証券を一覧にまとめました。IPO株投資に関する情報もあわせて紹介するので、証券会社選びの参考にしてみてください。
<個人向け国債を取り扱うネット証券>
| 証券会社名 (公式サイトへ) |
取扱数※1 (2025年) |
口座数※2 (ライバル) |
IPO抽選方法※3 |
|---|---|---|---|
| SBI証券 |  (62社) |
 (1,686万※4) |
30%完全抽選 15%ポイント配分 |
| 楽天証券 | (43社) |
(1,500万) |
100%完全抽選 (銘柄ごとに 申込数上限あり) |
| マネックス証券 | (41社) |
 (305万) |
100%完全平等抽選 |
| SMBC日興証券 | (27社) |
(310万) |
10%完全平等抽選 5%ステージ別抽選 |
| 三菱UFJ eスマート証券 | (19社) |
(212万) |
10%平等抽選 |
| 岩井コスモ証券 | (32社) |
(16万) |
10%完全抽選 |
(2026年10月末時点)
※1 取扱数は2025年1月~12月の値(直接上場、REIT、インフラは除く)
※2 口座数はオンライン口座数(端数切捨て)
※3 完全平等抽選:機械による1人1票抽選、完全抽選:機械による抽選だが資金力に左右される
※4 SBIネオトレード証券、FOLIOの口座数を含む
現在実施中のキャンペーン
現在、SBI証券では「個人向け国債デビューキャンペーン」が実施中です。
SBI証券の個人向け国債デビューキャンペーン
SBI証券では、2026年11月9日~11月27日にかけて、「個人向け国債デビューキャンペーン」を実施中です。
SBI証券で50万円以上の個人向け国債を購入して、キャンペーンにエントリーをすると、金額に応じて現金がもらえます!
たとえば、100万円分の個人向け国債を購入した場合、変動10年なら1,000円、固定5年なら700円、固定3年なら500円がもれなく受け取れます。
ここから下は、過去に実施されたキャンペーンの紹介です。再びキャンペーンが実施される可能性もあるので、チェックしておきましょう!
【現在終了】SMBC日興証券のキャンペーン
SMBC日興証券では2026年9月3日~10月30日にかけて、「個人向け国債キャンペーン」を実施していました。
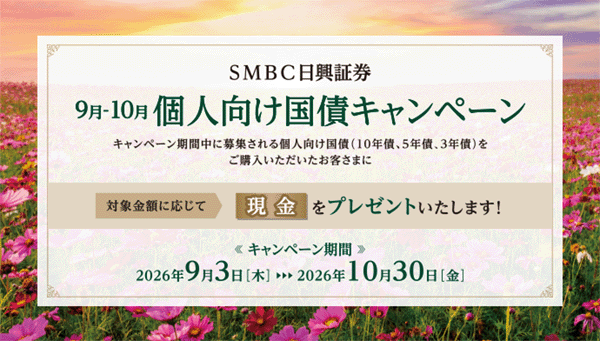
SMBC日興証券で個人向け国債を購入すると、金額に応じて現金がもらえました。
たとえば、500万円分の個人向け国債を購入した場合、変動10年なら7,000円、固定5年なら5,000円、固定3年なら4,000円がもれなく受け取れました!
当サイト管理人もこのキャンペーンに申し込み、現金を受け取っています!変動10年を500万円分購入したところ、7,000円が入金されました。
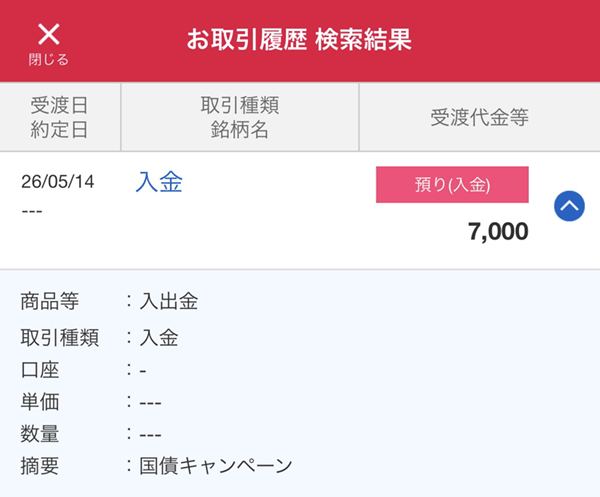
<個人向け国債キャンペーンのプレゼント受取画面>
【現在終了】三菱UFJ eスマート証券の個人向け国債キャンペーン
三菱UFJ eスマート証券では、2025年11月7日~2026年1月30日にかけて、「個人向け国債 取扱開始記念! 現金プレゼントキャンペーン」を実施していました。これは、2026年10月募集分から個人向け国債の取り扱いを開始したことを記念したキャンペーンでした。
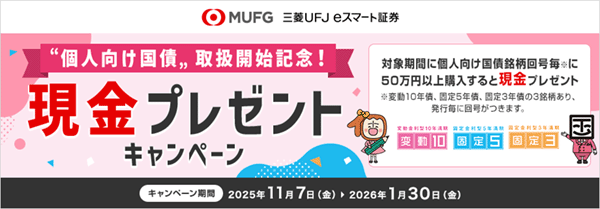
三菱UFJ eスマート証券で50万円以上の個人向け国債を購入すると、金額に応じて現金がもらえました。
たとえば、100万円分の個人向け国債を購入した場合、変動10年なら1,500円、固定5年なら1,000円、固定3年なら600円がもれなく受け取れました!
まとめ
今回は金利上昇で人気が出てきた個人向け国債について解説しました。2024年以降グッと金利が上がり、お得感が出てきました。
発行後1年間は中途換金できないなど、注意点もあります。しかし、余剰資金の一部を個人向け国債として保有することで、資産の安全性を高めつつ、利子を受け取ることができそうです。
コラム一覧へ戻る
SBI証券で口座開設へ進む