2027年1月開始の「こどもNISA」について解説します!
トップページ > コラム > 【2027年開始】「こどもNISA」とは?制度のポイントと未成年口座の活用法を解説!
【2027年開始】「こどもNISA」とは?制度のポイントと未成年口座の活用法を解説!
- 公開日:
- 2026年5月18日
- 最終更新日:
- 2026年10月5日
<引用:金融庁「NISA特設サイト」より>
2027年1月から「こどもNISA」がスタートし、18歳未満のこども名義でも非課税投資ができるようになります。0歳から対象なので、教育資金などこどもの将来に向けた資金形成を早くからはじめたい保護者にとっては見逃せない制度です。
2026年10月1日からこどもNISAの予約受付している証券会社もあります。事前に準備を進めておけば、制度開始と同時にスムーズに投資をはじめられますね。
このコラムでは、こどもNISAのしくみを現行のNISAと比較しながら、わかりやすく解説します。後半では、こどもNISAにおすすめの証券会社も紹介しますので、ぜひ最後まで読んでみてください。
こどもNISAはいつからはじまる?
こどもNISAは、2027年1月からスタートする予定です。正式名称は「未成年者特定累積投資勘定」ですが、一般的には「こどもNISA」と呼ばれています。このコラムでも、わかりやすさを優先して「こどもNISA」と表記します。
こどもNISAは、政府が決定した『令和8年度税制改正の大綱』(※財務省資料)の中で、NISA制度の拡充案として発表されました。教育資金の準備や、こどもの将来に向けた資産形成に役立つ制度として、注目されています。
現行NISAとの違い
では、現行のNISAとこどもNISAにはどんな違いがあるのでしょうか。現時点でわかっている情報をもとに比較しました。
| こどもNISA | つみたて投資枠 (現行NISA) |
成長投資枠 (現行NISA) |
|
|---|---|---|---|
| 対象年齢 | 18歳未満 | 18歳以上 | 18歳以上 |
| 年間投資枠 | 60万円 | 120万円 | 240万円 |
| 非課税保有限度額 | 600万円 | 成長投資枠と合わせて 1,800万円 |
1200万円 |
| 非課税保有期間 | 無制限 | 無制限 | 無制限 |
| 投資対象商品 | 投資信託※ (現行NISAつみたて枠と同じ) |
投資信託※2 | 上場株式、投資信託など |
| 引き出し可否 | 条件を満たせば12歳以降引き出し可能 | いつでも可能 | いつでも可能 |
※金融庁の基準を満たした、長期積立・分散投資に適した投資信託に限られます
基本的なしくみは、現行NISAのつみたて投資枠と同じと考えて大丈夫です。投資信託をコツコツと購入し、長期的に資産を増やしていくことが狙いです。こどもが成人年齢の18歳に達すると、自動的に現行NISAのつみたて投資枠へ引き継がれます。
旧ジュニアNISAとの違い
こども向けのNISA制度ができるのは、今回が初めてではありません。2016年から2023年に実施された「ジュニアNISA」がその前身でしたが、当時は厳しい払出制限があって使い勝手が悪く、そこまで普及しませんでした。
<ネックになった払出制限>
・18歳未満で出金すると利益に課税された(※2024年以降撤廃)
・一部だけの出金ができず、全額売却と口座解約が必要だった
自由度が低く、家計の状況が変化した時やこどもの成長とともに増えていく出費に対応しにくい点が大きなデメリットでした。非課税という魅力がありながら、利用をためらう人も多かったのが旧ジュニアNISAです。
こうした反省を踏まえて、新しくはじまるこどもNISAでは、払出制限が大幅に改善されます。各家庭のライフプランに合わせてより柔軟に活用できる制度として、期待されています。
それでは、こどもNISAと旧ジュニアNISAの違いを一覧で見てみましょう。
| こどもNISA | 旧ジュニアNISA | |
|---|---|---|
| 対象年齢 | 18歳未満 | 18歳未満 (2022年までは20歳未満) |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円 |
| 非課税保有期間 | 無制限 | 最長5年 (18歳までは継続保有可能) |
| 投資対象商品 | 投資信託※1 (現行NISAつみたて投資枠と同じ) |
上場株式・投資信託など |
| 保有資産の売却 | 現時点では未公表 | 可能※2 |
| 18歳未満での出金 | 12歳以降は条件付きで可能 | 原則不可 (災害・疾病などを除く) |
| 一部出金 | 可能 | 不可 |
| 18歳以降の取り扱い | NISA(つみたて投資枠)で継続運用 | 売却または課税口座へ移管 |
※1 金融庁の基準を満たした、長期積立・分散投資に適した投資信託に限られます
※2 株式等の売却自体は可能でしたが、売却後の資金は旧ジュニアNISA口座内で管理され、自由に出金できませんでした
一覧だけでは少しわかりにくい部分もあるため、ここからは主な変更点を項目ごとにわかりやすく解説していきます。
①年間投資枠と非課税保有限度額の変更
旧ジュニアNISAでは、1年間に投資できる上限金額が80万円、非課税で投資できる合計金額は400万円でした。こどもNISAでは、1年間に投資できる上限金額は60万円とやや少なくなりますが、投資可能金額が600万円に増える予定です。
毎年上限まで投資した場合、600万円の枠を埋めるには最短で10年かかります。そのため、短期間で一気に投資するというよりも、長期的にコツコツ積み立てることを前提とした設計になっています。
②非課税保有期間の変更
旧ジュニアNISAでは、新規に投資した年から5年間を非課税保有期間と定めていました。5年を過ぎた時点で18歳未満の場合は「継続管理勘定」と呼ばれる専用の口座に移されました。専用口座に移されてからも、18歳になるまでは非課税で保有し続けることはできましたが、株式や投資信託の新規購入はできませんでした。
そのため、18歳になる直前に投資をはじめると、非課税期間を十分に活用しにくかったり、早めにはじめた場合でも5年経過後は追加投資ができないなど、柔軟性に欠ける面がありました。
こどもNISAではこの期間ごとの縛りがなくなります。家庭の状況に合わせて、タイミングを気にせず資産運用をはじめられるのはうれしいですね。
③投資対象商品の変更
旧ジュニアNISAでは、投資信託に加えて上場株式も購入できました。一方で、こどもNISAでは現行NISAのつみたて投資枠と同じく金融庁の基準を満たした投資信託に限定される予定です。
選択肢が減るように見えますが、その分商品選びがシンプルになり、初心者でもはじめやすいとも言えます。少額から分散投資できる投資信託にしぼった、長期で着実に資産を増やすためのラインナップとなっています。
④18歳未満での出金ルール(払出制限)の変更
旧ジュニアNISAで課題だった払出制限は、こどもNISAで大きく緩和されます。こどもが12歳以降なら、進学費用や教育資金など、こどものためのお金であれば出金が可能となります。手続きには保護者だけでなく本人の同意も必要です。
中学校・高校への進学や習い事など、こどもの成長に合わせた幅広いタイミングで活用できます。
⑤一部出金が可能に
旧ジュニアNISAでは、途中で資金を引き出す場合、一部だけを出金することができず、保有資産をすべて売却して口座自体を閉鎖する必要がありました。
こどもNISAでは、口座を解約することなく必要な金額だけを一部出金できるようになります。12歳以降に学費などで必要になった分だけを引き出し、残りの資金はそのまま非課税で運用を続けられるので、使い勝手が大きく改善されています。
⑥18歳以降の取り扱いの変更
旧ジュニアNISAでは、こどもが18歳になると保有していた商品が課税口座へ移され、大人向けのNISA口座へそのまま非課税で引き継ぐことができませんでした。
こどもNISAは18歳以降、現行NISAのつみたて投資枠に自動的に移行される予定です。面倒な手続きも必要なく、親から子へと資産運用をスムーズに引き継げますし、こどもの独立後まで見据えて長期で運用を続けられるのは大きなメリットです。
学資保険との違い
「教育資金の準備といえば学資保険」と思い浮かぶ方も多いのではないでしょうか。学資保険は、コツコツ積み立てながら、親である契約者に万一のことがあれば掛け金の支払いが免除される、貯蓄と保険を兼ね備えた商品です。対してこどもNISAは、投資によって長期的な資産形成を目指す制度です。
それぞれに特徴があり、どちらが正解かという話ではありません。まずは、「こどものためのお金をどう準備したいか」を考えることが大切です。両者のメリット・デメリットをわかりやすく表にまとめました。
| こどもNISA | 一般的な学資保険 | |
|---|---|---|
| 万が一への備え | × | ○ (契約者死亡時などには掛け金支払いが免除) |
| 出金の自由度 | ○ (12歳以降は条件付きで可能) |
× (基本的には解約するしかない) |
| 資産の増えやすさ | ◎ (運用によって大きく増える可能性) |
△ (大きくは増えにくい) |
| インフレ対策 | ◎ (物価上昇と連動) |
× (契約時から受取額が変わらない) |
| 元本割れリスク | △ (価格変動がある) |
◎ (途中で解約すると元本割れすることもある) |
| 積立の中断 | ◎ (いつでも可能) |
× (掛け金を払わないと失効の恐れがある) |
| 税金の優遇 | ◎ (運用益が非課税) |
○ (生命保険料控除の対象) |
学資保険は、保険を契約した時点で満期時に受け取る金額がわかっているケースが多いです。そのため、教育資金を確実に準備できる点が強みです。ただし、利率はそれほど高くなく、大きく増やすという点では物足りなさもあります。もしもの保障をつけつつ、「預貯金に近い感覚で着実に教育資金を準備したい」と考える人に向いています。
一方こどもNISAは、長期で積み立てながら運用することで、資産を大きく増やせる可能性があります。物価上昇に対応しやすい点も強みです。ただし価格変動があるので、資金が必要になったタイミングで暴落が起こった場合、元本割れになる可能性もあります。
教育資金を準備するだけでなく、「時間を味方につけて長く運用したい」、「こどもが大人になった後も使える資産を残したい」と考える人に向いています。
学資保険とこどもNISAは、それぞれにメリットとデメリットがあります。そのため、どちらか一方に決めるのではなく、併用するのも一つの方法です。教育費の一部は学資保険で堅実に準備しながら、余裕資金はこどもNISAで長期運用するといったように、家庭の考え方に合わせて、自分が納得できる形を選ぶことが重要でしょう。
運用シミュレーション
それでは、こどもNISAで資産運用をした場合、どれくらいの運用益を期待できるでしょうか?金融庁のNISA特設サイトのシミュレーション機能を使ってみました!
パターン①:月1万円をコツコツ積み立てた場合
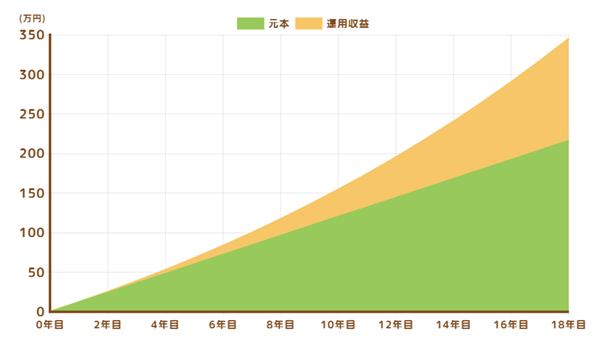
まずはこどもが0歳から18歳まで、毎月1万円ずつコツコツ積み立てたケースです。児童手当の月1万円を、そのまま運用に充てるイメージです。
年利5%で運用したと仮定した場合、積立元本216万円に対して運用益129万円が上乗せされます。最終的な資産額は345万円です。
<引用:金融庁「NISA特設サイト」より>
| 投資期間 | 合計元本額 | 合計資産額 | 運用益 |
| 18年 | 216万円 | 345万円 | +129万円 |
※想定利回り5%(年率)で試算しています
※数値はあくまでシミュレーションであり、将来の運用成果を保証するものではありません
長期でコツコツ投資すると、初めのうちは増えている実感が薄いかもしれません。しかし、運用で出た利益が次の運用に回っていくため、だんだん増え方が大きくなっていきます。シミュレーション画像を見ると、「複利の効果」で資産がじわじわと増えていく様子がわかります。
パターン②:最短で600万円投資した場合
次に、最短で600万円投資し、18歳になるまで保有し続けた場合を見ていきましょう。こどもが0歳の時から、年間投資枠いっぱいの60万円を投資していくと、10年で上限の600万円に到達します。その後8年間は、ただ運用を見守るイメージです。
このパターンはシミュレーション画像が用意できないため、計算結果のみ掲載します。
| 投資期間 | 合計元本額 | 合計資産額 | 運用益 |
| 18年 | 600万円 | 1,142万円 | +542万円 |
※想定利回り5%(年率)で試算しています
※数値はあくまでシミュレーションであり、将来の運用成果を保証するものではありません
元本600万円に対して、運用益の542万円が上乗せされ、最終的には1,142万円まで増えました。早めに入金を終えておくと、資産が大きく育つ可能性があります。
実際の運用は価格変動があり、良いときもあれば悪いときもあるでしょう。右肩上がりに増えるとは限りませんが、「長く続けるとこれくらい増える可能性がある」という、イメージをつかむ参考にしてください。
こどもNISAからIPOに申込める?
こどもNISAを利用して、IPO抽選に申し込めるのでしょうか?
結論からいうと、こどもNISAの投資枠からはIPO抽選に申し込めません。こどもNISAの対象商品は、投資信託に限定されているためです。
ただし未成年口座からはIPO抽選に申し込めます。こどもNISAをはじめるにあたり開設した未成年口座を、IPO投資に活用してみてはいかがでしょうか。自分の口座に加えて未成年口座から申込めば、当選確率アップが期待できます!
詳しくはこちらで解説しています。
こどもNISAをはじめる方法
こどもNISAのスタートに向けて、「何からはじめればいいの?」と感じている方も多いのではないでしょうか。制度の開始は2027年の1月からですが、今のうちに準備しておけばスムーズにはじめられます。
①未成年口座を開設する
事前に用意しておきたいのが、こども名義の未成年口座です。口座開設の手続きや管理は、原則として親権者である両親が手続きをおこないます。
未成年口座を開設するには、同じ証券会社に親名義の口座が必要です。まだ証券口座を持っていない場合は、先に自分の口座を開設しておきましょう。
②こどもNISAの口座開設
未成年口座が用意できたら、次はこどもNISAの口座開設です。ネット証券の多くは2026年10月1日から口座開設の予約受付がスタートします。
実際に取引できるのは2027年1月以降ですが、先に未成年口座開設の手続きを済ませておけば、スムーズに投資をはじめられます。まだ受付開始時期を発表していない証券会社もあるため、今後も情報が入り次第、随時更新します。
各証券会社のこどもNISA口座の先行受付開始日は、以下のとおりです。
| 証券会社 | 予約受付開始日 |
|---|---|
| SBI証券 | 2026年10月1日 |
| 楽天証券 | 2026年10月1日 |
| 松井証券 | 2026年10月1日 |
| マネックス証券 | 2026年10月1日 |
| 三菱UFJeスマート証券 | 2026年10月1日 |
| GMOクリック証券 | 2026年10月1日 |
| SMBC日興証券 | 未発表 |
| DMM 株 | 未発表 |
こどもNISAにおすすめの証券会社3選
ここからは、こどもNISAをはじめるのにおすすめの証券会社を3社紹介します。サポート体制や便利ツールなどを考慮して、使いやすいところを厳選しました。どの証券会社を使うかは、早めに検討しておきましょう。
SBI証券
SBI証券では、2026年10月1日からこどもNISAの口座開設受付がスタートします!
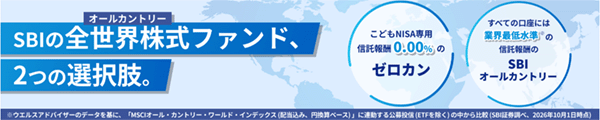
さらに、こどもNISA専用の投資信託「SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称:ゼロカン)」も発表されました。
0歳~17歳を対象とした全世界株式ファンドで、管理コストである信託報酬が0.00%に設定されています。SBI証券のインターネットコースは投資信託の買付手数料が無料なので、手数料無料&信託報酬0.00%で購入・運用できます!
こどもNISA専用ということで購入できるのは17歳までですが、18歳で通常のNISAへ移行した後も保有は可能です。
松井証券
松井証券では、2026年10月1日からこどもNISAの予約受付がスタートします!
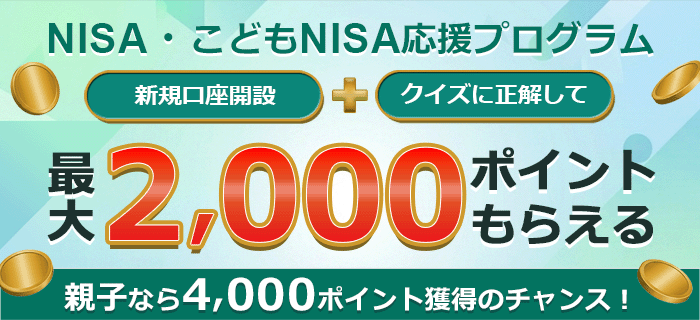
今なら、「NISA・こどもNISA応援プログラム」で、最大2,000ポイント、親子なら4,000ポイントがもらえるチャンスです!NISA・こどもNISAをお得にはじめられますね。
さらに、IPO投資にも強みがあります。
多くの証券会社は申込み時点で購入資金が必要ですが、松井証券は事前入金なしでIPO抽選に参加できます。当選した場合だけ入金すればいいので、気軽に申し込みできるのが魅力です。
マネックス証券
マネックス証券も、2026年10月1日からこどもNISAの予約受付がスタートします。
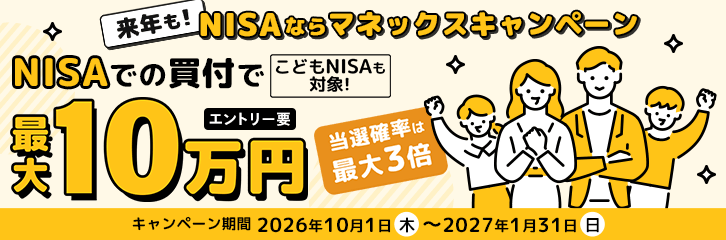
10月1日から「NISAならマネックスキャンペーン」を実施中です!
口座開設後、キャンペーン期間中にエントリー&2027年1月にNISA口座(こどもNISA口座も対象)で投資信託を3万円以上買うと、抽選で最大10万円が当たります!
さらに、年内にNISA口座で投資信託を15万円以上購入すると、当選確率が3倍にアップします!こどもNISA口座は年内に未成年口座を開設しておくと、もれなく当選確率が3倍にアップします!本気で狙いに行くなら、年内から動きはじめましょう。
マネックス証券の魅力のひとつは、無料で使える企業分析ツール『銘柄スカウター』です。過去10期以上の業績を一目でチェックし、さまざまな条件で絞り込めます。銘柄選びに役立つだけでなく、企業について調べる楽しさも味わえるツールです。
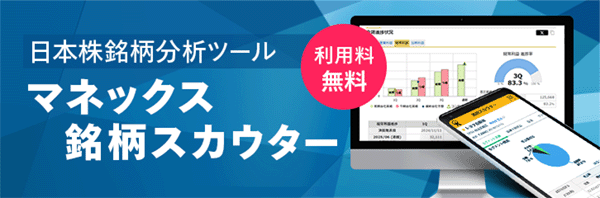
こどもが成長してきたら一緒に画面を見ながら、「この会社は何をしているの?」、「どうして売上が増えているの?」と、話すきっかけにもなります。親子で投資について学ぶ際にも活用しやすいでしょう。
IPOに関しては一人一票の100%完全平等抽選です。資金量に関係なく公平に抽選に申し込めるので、開設したばかりの未成年口座にもしっかりチャンスがあります。
SBI証券でこどもNISAをはじめる方法
こども名義の証券口座を開設するには、親権者のIDでのログインが必須です。まだ親権者がSBI証券で口座開設していない場合は、先に親権者が口座開設してください。
①親権者の証券口座を開設する(※すでに開設済みの方はこちら)
親権者の証券口座は、夫婦どちらか一方の名義があれば大丈夫です。これから口座開設する場合は、2,500円分の特典が受けられる当サイト限定タイアップをぜひ活用してください!

\親名義の口座開設はこちら/
SBI証券で口座開設②親権者のIDでログインし、こども名義の未成年口座を開設する
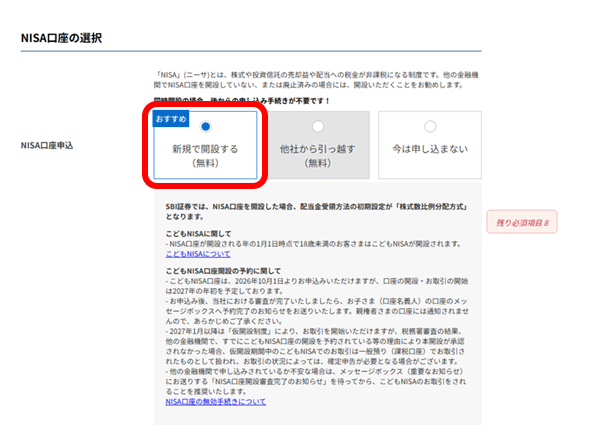
親権者の口座開設が済んだら、親権者のIDでログインし、こども名義の未成年口座を開設します。口座開設と同時に、こどもNISAへの予約申し込みも済ませられます。

\こどもNISAの予約申し込みも同時に完了/
SBI証券でこども口座開設「NISA口座の選択」の欄で「新規で開設する」を選択すると、未成年口座の開設と同時にこどもNISAの予約申し込みも完了します。
まとめ
こどもNISAは、教育資金の準備としてだけでなく、こどもの長期的な資産形成にも役立つ制度として注目されています。親子で運用状況を見守ることで、お金や投資について話すきっかけとしても活用できそうですね。
こどもNISAを利用したい場合は、まず自分名義の証券口座を用意し、こども名義の未成年口座を開設しておきましょう。こどもNISAの予約申し込みも済ませておけば、2027年1月の制度開始にそのまま非課税投資をはじめられます。年内に準備して、2027年の開始に備えましょう!